Finanzas con IA: reporting automático, previsiones y control de tesorería
Los equipos de finanzas de la mayoría de empresas pasan más tiempo consolidando datos que analizándolos. El cierre mensual empieza el día 1 y termina el día 8. El lunes por la mañana, el CFO llega a la oficina y la analista financiera ya lleva dos horas extrayendo datos del ERP, cruzándolos con las hojas de Excel del equipo comercial y formateando el informe para dirección. Cuando el informe llega, ya tiene cuatro días de retraso.
Eso no es un problema de personas. Es un problema de arquitectura. Y es exactamente el tipo de problema que un agente de IA resuelve bien.
Si estás decidiendo por qué departamento empezar, tienes la guía de IA por departamento.
BI tradicional vs agente de IA: la diferencia que importa
Cuando los directivos escuchan «inteligencia artificial en finanzas», la mayoría piensa en dashboards más bonitos. Mejor visualización de lo que ya tienen en el BI. Más colores, más filtros, el mismo problema de fondo.
Formación presencial · Madrid
¿Quieres salir de aquí sabiendo hacer esto en tu empresa el próximo 14 de noviembre?
En un día presencial montas tus departamentos agénticos con IA y construyes tu propia app. Sin conocimientos técnicos. Máx. 16 plazas.
La distinción real no es estética. Es temporal y operativa:
| BI tradicional | Agente de IA |
|---|---|
| Mira hacia atrás: ¿qué pasó? | Mira hacia adelante: ¿qué va a pasar? |
| Requiere que alguien pregunte | Actúa sin que nadie lo pida |
| Responde con datos | Responde con datos + escenarios + alertas |
| El analista interpreta | El agente prepara; el CFO decide |
El BI te dice que el margen bruto bajó un 3,2% en octubre. El agente de finanzas detecta esa bajada, la cruza con el pipeline comercial del próximo trimestre, identifica que la tesorería podría tener tensión en semana 9, y te manda una alerta con tres escenarios posibles antes de que llegues a la oficina el lunes.
El análisis sigue siendo tuyo. El trabajo de preparación, no.
Reporting mensual automático: de 8 horas a 20 minutos de revisión
En la primera implementación de reporting automático para un cliente de servicios profesionales con 45 empleados, el proceso mensual era siempre el mismo: la analista financiera dedicaba un día completo — 8 horas reales, sin exagerar — a extraer datos del ERP, consolidar facturas pendientes, actualizar las proyecciones de cierre y formatear el informe para la reunión de dirección del día 10.
Con el agente configurado, el flujo cambió así:
- El día 1 de cada mes, el agente se conecta al ERP (en este caso Holded) y extrae automáticamente: facturación del mes cerrado, cobros realizados, pagos emitidos, saldo de cuentas y posición de tesorería.
- Cruza esos datos con el pipeline de HubSpot para incorporar ingresos previstos del mes siguiente.
- Genera un informe estructurado con el formato que dirección usa: P&L simplificado, KPIs de cobro/pago, variación vs mes anterior y vs presupuesto, y tres puntos de atención marcados.
- Lo manda al canal de Slack del equipo directivo con un resumen ejecutivo en tres líneas.
Tiempo de la analista: 20 minutos de revisión para validar que no hay errores de extracción y añadir contexto cualitativo que el agente no puede saber (que un cliente retrasó un pago por vacaciones, que una factura grande está pendiente de firma). El informe llega el día 2. No el día 8.
Lo que cambió no fue la calidad del informe. Fue cuándo llega y quién dedica tiempo a qué.
Control de tesorería: el agente que no te deja quedarte sin runway
La tesorería es el área donde más valor aporta un agente de finanzas, y donde más miedo da implementarlo. Tiene sentido: estás hablando de dinero real, en tiempo real.

El modelo que funciona es éste: el agente no gestiona el dinero. Lo monitoriza y prepara. La decisión siempre es del CFO o del director financiero.
Lo que hace el agente de control de tesorería:
- Monitorización continua de la posición de caja: conectado a la API bancaria (open banking), tiene el saldo real actualizado cada mañana. No el saldo contable con tres días de retraso. El saldo real.
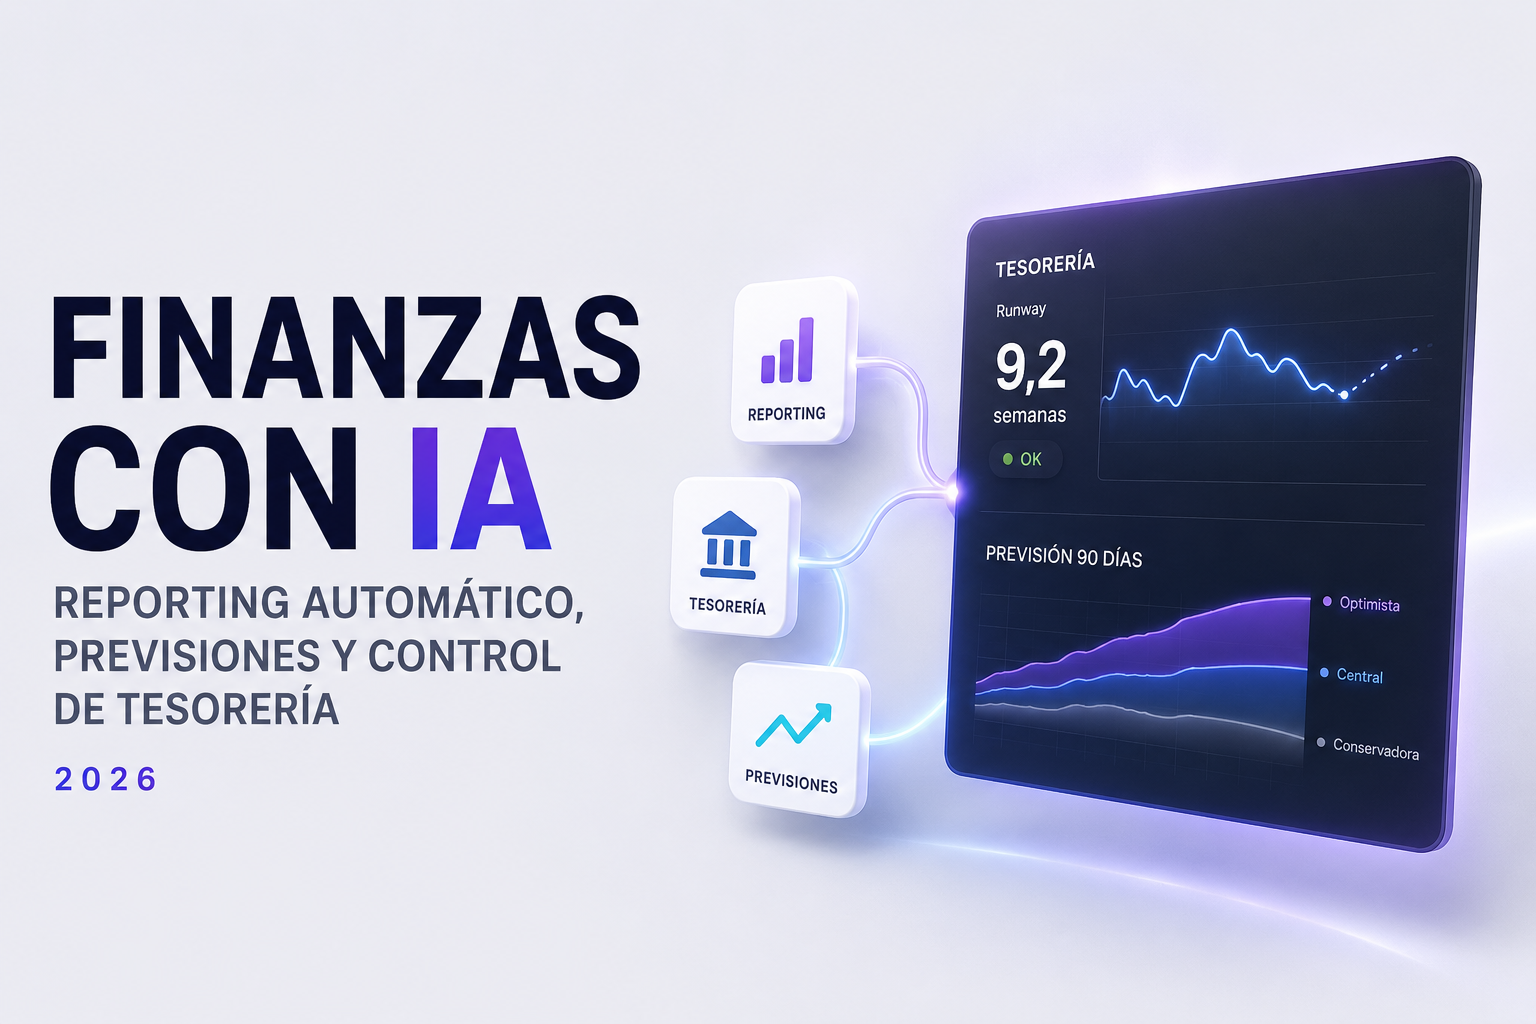
- Cálculo de runway en tiempo real: divide la caja disponible entre el gasto mensual medio de los últimos 3 meses. Cuando el resultado cae por debajo del umbral definido — por ejemplo, 8 semanas — genera una alerta.
- Escenarios preparados, no soluciones impuestas: cuando la alerta se dispara, el agente no dice «haz esto». Presenta tres escenarios: qué pasa si se acelera el cobro de las cinco facturas más grandes pendientes, qué pasa si se negocia aplazamiento en los pagos a proveedores con condiciones más flexibles, qué pasa si se activa la línea de crédito disponible. Con números concretos en cada caso.
El CFO llega el lunes, ve la alerta, revisa los tres escenarios y decide cuál activar o si combina elementos de varios. Lo que antes requería una tarde de trabajo — recopilar saldos, calcular proyecciones, modelar escenarios — ya está preparado. La capacidad de análisis del director financiero no desaparece. Se aplica en lo que importa.
Previsiones a 3 meses: precisión que mejora con el tiempo
El forecasting es la función donde las expectativas se desalinean más fácilmente. Hay que ser explícito desde el principio sobre qué puede hacer el agente y qué no.
Lo que hace el agente de previsión:
- Toma los datos históricos del ERP (ingresos, gastos, estacionalidad).
- Incorpora variables del sector si están disponibles (índices de precios, demanda sectorial).
- Cruza con el pipeline comercial actual de HubSpot: qué oportunidades están en negociación, en qué fase, con qué probabilidad asignada.
- Genera una previsión a 90 días con tres bandas: optimista, central y conservadora.
La precisión evoluciona con el uso. Los primeros dos meses, la previsión es un indicador direccional: te dice si vas al alza o a la baja, con qué magnitud aproximada. No es una cifra exacta. A partir del sexto mes de datos reales vs previsión, el modelo se ha calibrado lo suficiente para que la banda central tenga una desviación media del 8-12% en empresas con ingresos relativamente predecibles.
Esto importa porque algunos equipos directivos descartan el sistema en el mes 2 porque «no es preciso». Es como descartar un colaborador nuevo porque en su primera semana no conoce todos los procesos. La previsión no sale precisa de serie — sale precisa con datos acumulados y correcciones.
Los MCPs que conectan esta arquitectura
Un agente de finanzas que no tiene acceso a datos reales es solo un chatbot financiero. La diferencia está en los conectores:
- ERP MCP (SAP, Holded, Sage, Navision según el tamaño de empresa): extracción directa de P&L, facturación, cobros y pagos sin exportar a Excel. El agente lee los datos donde viven.
- Excel / Google Sheets MCP: para empresas donde una parte de la contabilidad de gestión vive fuera del ERP. Muchas pymes tienen presupuestos y proyecciones en hojas de cálculo. El agente puede leerlas y cruzarlas con el ERP.
- Banking API MCP (open banking): posición de caja en tiempo real desde las cuentas bancarias. Es lo que permite el control de tesorería con datos del día, no con asientos contables de hace 48 horas.
- HubSpot MCP: pipeline comercial para el forecasting de ingresos. Sin este conector, la previsión financiera no incorpora las oportunidades que el equipo comercial está trabajando ahora mismo.
La combinación mínima para que el sistema tenga valor es ERP + Banking API. Con eso ya tienes reporting automático y control de tesorería. HubSpot añade capacidad de previsión real. Excel/Sheets se incorpora cuando hay datos relevantes que viven ahí.
Para entender cómo calcular si la inversión en estos conectores tiene sentido para tu empresa, hay un análisis más detallado en cómo calcular el ROI de implementar IA en tu empresa. Los números de finanzas suelen ser los más claros de justificar porque el tiempo de los perfiles financieros tiene un coste directo muy visible.
Lo que dice el CFO que ya lo usa
«Antes, el lunes por la mañana era siempre lo mismo: una hora y media sacando datos para saber en qué punto estábamos. Ahora llego y está todo preparado. Me paso ese tiempo analizando lo que los números significan, no recopilándolos. El agente no me ha quitado trabajo. Me ha dado tiempo para hacer el trabajo que nadie más puede hacer.»
Eso resume bastante bien dónde está el valor. No en que el agente sea más listo que el director financiero. En que el director financiero deja de hacer trabajo que no requiere su criterio — y puede dedicar más tiempo al trabajo que sí lo requiere.
El juicio sobre qué significan los números, qué riesgos tienen, qué decisión tomar, sigue siendo completamente humano. Lo que el agente elimina es la fricción de llegar a los números.
Lo que este artículo no puede darte
La arquitectura está clara. Los MCPs también. Los casos de uso del reporting, la tesorería y el forecasting están descritos con suficiente detalle para entender el patrón.
Lo que no está aquí — porque no puede estar en un artículo genérico — es cómo encaja esto con tu ERP concreto, con tu estructura de cuentas, con los informes que dirección en tu empresa espera recibir en qué formato, con los umbrales de tesorería que tienen sentido para tu sector y tu modelo de negocio.
Eso es trabajo específico. Requiere ver tus datos, entender tus procesos, configurar los agentes para tu contexto. Un agente de finanzas configurado con los parámetros de otra empresa puede generar alertas que no tienen sentido para la tuya o informes que nadie en tu equipo va a leer.
Si quieres ver cómo otros departamentos han resuelto problemas similares de automatización, el artículo sobre cómo montar un departamento de marketing con IA muestra la misma arquitectura de agentes aplicada a un área distinta. Los patrones se repiten. Los detalles no.
Preguntas frecuentes
¿Un agente de IA puede acceder directamente a mis cuentas bancarias?
Sí, a través de APIs de open banking, que son conexiones de solo lectura autorizadas por el titular de la cuenta. El agente lee los saldos y movimientos — no puede ejecutar transferencias ni realizar operaciones. Es el mismo mecanismo que usan apps de agregación financiera como Fintonic o las vistas unificadas de algunos bancos. El acceso es de lectura, siempre requiere autorización explícita del titular, y puede revocarse en cualquier momento desde el panel del banco.
¿Cuántos meses de datos históricos necesito para que las previsiones sean útiles?
Con 3 meses ya tienes un indicador direccional: el agente puede decirte si la tendencia es alcista o bajista y con qué magnitud aproximada. Para que la previsión tenga precisión real — desviación media por debajo del 15% — necesitas al menos 6 meses de datos reales comparados con las previsiones anteriores. A partir de 12 meses, el modelo incorpora estacionalidad y las previsiones son sustancialmente más ajustadas. El primer mes no esperes precisión. Espera dirección.
¿El agente puede trabajar si parte de mis datos financieros viven en Excel?
Sí. Es una situación habitual en pymes: el ERP tiene la contabilidad oficial, pero el presupuesto, las proyecciones o la gestión de tesorería viven en hojas de cálculo. El conector de Excel o Google Sheets permite que el agente lea esos archivos y los cruce con los datos del ERP. La limitación es que esas hojas deben estar estructuradas de forma consistente — el agente no puede interpretar una hoja con formato variable o celdas fusionadas de forma irregular. Antes de conectar, hay que revisar que la estructura sea limpia.
¿El agente de finanzas reemplaza al director financiero o al CFO?
No. Amplifica su capacidad de análisis. Lo que el agente elimina es el trabajo de recopilación y consolidación de datos — que en muchos equipos consume entre el 40% y el 60% del tiempo del perfil financiero. Lo que no puede hacer el agente es interpretar qué significan los números en el contexto de la empresa, evaluar el riesgo real de una decisión financiera, negociar condiciones con un banco o un proveedor, o tener la conversación difícil con el equipo directivo cuando las cifras no son buenas. Eso requiere criterio, experiencia y responsabilidad — que siguen siendo completamente humanos.
¿Qué pasa si el agente genera un informe con un error?
Por eso el modelo que funciona siempre incluye un paso de revisión humana antes de que el informe llegue a dirección. El agente genera, el responsable financiero revisa — en 20 minutos en lugar de 8 horas — y valida antes de distribuir. Los errores de extracción suelen ser detectables rápidamente porque el responsable financiero conoce los órdenes de magnitud esperados. Cuando aparece un error, es una señal para revisar la configuración del conector, no para descartar el sistema.
Sobre Jorge Valero
Director de Tecnología e IA con más de 15 años de experiencia implantando sistemas de datos e inteligencia artificial en empresas medianas y grandes. Instructor y consultor especializado en ayudar a directivos a usar la IA como herramienta de decisión. Conoce mi trayectoria →